

Inhalt
Das Wichtigste zum Gender Pension Gap auf einen Blick
- Kennzahl: Der Gender Pension Gap ist der Abstand zwischen den Alterseinkünften von Frauen und Männern ab 65 Jahren. Zählt man nur die Ansprüche, die beide selbst erworben haben, liegt er in Deutschland bei 36,0 %.
- Zwei Werte: Zählt man Hinterbliebenenrenten mit, sinkt der Abstand auf 24,2 %. Ein Teil der Alterseinkünfte von Frauen hängt damit an der Erwerbsbiografie des Partners.
- Ursache: Unter den heute Erwerbstätigen sorgen Frauen sogar etwas häufiger zusätzlich vor als Männer. Der Abstand entsteht darüber, wie viel über wie viele Jahre eingezahlt werden kann.
- MLP Unterstützung: MLP Beraterinnen und MLP Berater ermitteln Ihre eigene Lücke und zeigen, an welchen Stellen sie sich verkleinern lässt.
Was ist der Gender Pension Gap?
Der Gender Pension Gap beschreibt den relativen Unterschied der Alterssicherungseinkommen von Frauen und Männern ab 65 Jahren. Das Statistische Bundesamt führt ihn als Gleichstellungsindikator und nennt ihn auch geschlechtsspezifische Altersvorsorgelücke.
Der Wert gibt an, um wie viel Prozent die durchschnittlichen Alterseinkünfte von Frauen unter denen der Männer liegen. Zu diesen Alterseinkommen zählen die Renteneinkommen aus der gesetzlichen Rentenversicherung, Hinterbliebenenrenten, Pensionen und Renten aus privater Vorsorge.
Wichtig für das Verständnis: Die Kennzahl betrachtet die einzelne Person und nicht den Haushalt. Das Statistische Bundesamt weist deshalb ausdrücklich darauf hin, dass sich aus dem Gender Pension Gap keine Rückschlüsse auf die tatsächliche Versorgungslage älterer Frauen ziehen lassen. Wer mit einer besser versorgten Person zusammenlebt, hat mehr zur Verfügung, als die eigene Rente zeigt. Beim Wegfall dieser Person bleibt der eigene Anspruch.
Der Gender Pension Gap wird in zwei Varianten ausgewiesen. Die eine zählt nur eigene Ansprüche, die andere rechnet Hinterbliebenenrenten hinzu. Weil eine Hinterbliebenenrente von der Erwerbstätigkeit des Ehepartners oder der Ehepartnerin abhängt, zeigt erst der Wert ohne diese Renten, was Frauen selbst erworben haben. Beide Werte gehören zusammen. Die Differenz zwischen ihnen zeigt, wie viel von der Versorgung älterer Frauen nicht auf eigenen Ansprüchen beruht.1
„Die Zahl beschreibt eine ganze Rentnerinnengeneration. Für Ihre Planung ist eine andere Frage entscheidend: Welche Jahre in Ihrer eigenen Erwerbsbiografie bringen wenige Entgeltpunkte, und was lässt sich heute noch daneben aufbauen. Diese Rechnung stellen wir gemeinsam auf.“
Finanzexperte der MLP Finanzberatung SE
Wie groß der Gender Pension Gap in Deutschland ist
Aus eigenen Ansprüchen kamen Frauen ab 65 Jahren auf durchschnittlich 18.233 € Bruttoalterseinkünfte im Jahr, Männer auf 28.473 €. Der Gender Pension Gap in Deutschland beträgt damit 36,0 %. In absoluten Zahlen fehlen Frauen rund 10.240 € im Jahr, also etwa 850 € im Monat.
Der Wert stammt aus der Erhebung 2025, das Einkommens-Referenzjahr ist das Vorjahr. Erfasst sind Personen ab 65 Jahren, die überhaupt Alterseinkünfte beziehen.2
Ost und West liegen weit auseinander
Zwischen den Regionen fällt der Abstand sehr unterschiedlich aus. In den westdeutschen Bundesländern liegt der Gender Pension Gap bei 40,8 %, in den ostdeutschen bei 13,2 %. Der Abstand im Westen ist damit gut dreimal so groß.
Der kleinere Wert im Osten entsteht aus zwei Gründen. Frauen in Ostdeutschland kommen mit 19.851 € auf höhere eigene Alterseinkünfte als Frauen in Westdeutschland mit 17.773 €. Gleichzeitig liegen die Alterseinkünfte der Männer im Osten mit 22.858 € deutlich unter den 30.011 € im Westen. Dahinter stehen die Erwerbsbiografien der heutigen Rentnerinnen und Rentner: Frauen in Ostdeutschland waren über längere Zeiträume und häufiger in Vollzeit erwerbstätig.3
Der Abstand wird kleiner, aber langsam
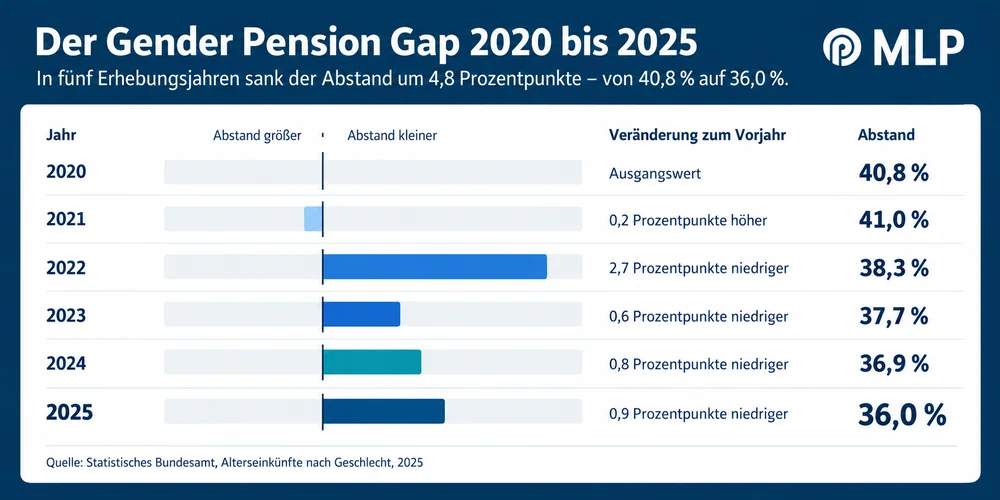
Die Richtung stimmt. Für die Erhebung 2020 wies das Statistische Bundesamt noch 40,8 % aus, 2025 sind es 36,0 %. In fünf Erhebungsjahren ist der Abstand also um 4,8 Prozentpunkte gesunken.
Bei diesem Tempo wären die eigenen Alterseinkünfte erst in den 2060er-Jahren gleich hoch. Das ist eine Fortschreibung des bisherigen Verlaufs und keine Prognose. Für die eigene Planung ist sie trotzdem aussagekräftig: Wer heute mitten im Berufsleben steht, kann nicht damit rechnen, dass sich die Lücke von allein schließt.4
Woher der Gender Pension Gap kommt
Die Geschlechterunterschiede bei den Alterseinkünften haben ihren Ursprung im Erwerbsleben. Alterseinkünfte sind das Ergebnis ganzer Jahrzehnte, und jedes Jahr mit kürzeren Arbeitszeiten oder geringerem Verdienst wirkt sich dauerhaft auf sie aus. Drei Punkte erklären, warum die Ungleichheit im Alter größer ausfällt als der Verdienstabstand während des Erwerbslebens.
Die gesetzliche Rente rechnet den Verdienst weiter
Jedes Beitragsjahr rechnet die gesetzliche Rentenversicherung in Entgeltpunkte um. Dabei wird der eigene beitragspflichtige Verdienst durch das Durchschnittsentgelt aller Versicherten desselben Jahres geteilt. Ein Verdienst in Höhe des Durchschnitts ergibt einen Punkt, die Hälfte davon einen halben.
Genau hier schlägt die sehr ungleich verteilte Teilzeit durch: Von den erwerbstätigen Frauen zwischen 15 und 64 Jahren arbeiteten 2024 49 % in Teilzeit, von den Männern 12 %. Unter Eltern geht die Schere weiter auf: 68 % der Mütter mit Kindern unter 18 Jahren und 73 % der Mütter mit Kindern unter drei Jahren arbeiteten in Teilzeit, bei den Vätern 8 % beziehungsweise 9 %.
Die gesetzliche Rentenversicherung gleicht einen Teil davon aus. Für die ersten drei Lebensjahre eines Kindes rechnet sie einem Elternteil Kindererziehungszeiten an. Für Kinder, die vor 1992 geboren wurden, sind es bisher 30 Monate. Zum 1. Januar 2027 treten Verbesserungen in Kraft, mit denen die Kindererziehungszeiten auch für diese Kinder auf bis zu 36 Monate ausgeweitet werden. Ausgezahlt wird ab 2028, wer vorher in Rente geht, erhält eine Nachzahlung.5
Wie sich Kinder auf die Beträge auswirken
Von den Frauen ab 65 Jahren haben rund 90 % im Verlauf ihres Lebens mindestens ein Kind erzogen. Ob eine Frau Kinder hat, verändert dabei kaum, ob sie überhaupt Ansprüche aus Alterssicherungssystemen hat.
Die Beträge sinken dagegen mit jedem Kind. Je Bezieherin im Monat:
- ohne Kinder 1.764 €
- mit einem Kind 1.340 €
- mit zwei Kindern 1.232 €
- mit drei Kindern 1.156 €
- mit vier oder mehr Kindern 1.041 €
Der häufigste Fall sind zwei Kinder, das trifft auf 47 % der Mütter zu. Zwischen ihnen und kinderlosen Frauen liegen 532 € im Monat. Hinter dem Unterschied stehen die Jahre mit reduzierter Arbeitszeit. Die Vorsorgeentscheidungen selbst unterscheiden sich kaum.6
Betriebliche und private Vorsorge sind verbreitet
Ein häufiger Erklärungsversuch lautet: Frauen sorgen seltener zusätzlich vor. Die Zahlen sagen etwas anderes. Unter den heute Erwerbstätigen liegt der Anteil der Frauen mit einer zusätzlichen Altersvorsorge bei 65,0 % und damit höher als der Anteil der Männer mit 59,5 %. Bei der betrieblichen Altersversorgung sind die Quoten praktisch gleich, 51,8 % bei den Frauen und 52,0 % bei den Männern. Der Unterschied liegt bei den Riester-Verträgen, die 31,8 % der Frauen und 21,7 % der Männer haben.
Ob überhaupt vorgesorgt wird, erklärt den Gender Pension Gap deshalb nicht. Entscheidend ist, wie viel über wie viele Jahre eingezahlt werden kann, und das folgt demselben reduzierten Verdienst wie die gesetzliche Rente.7
In der Generation, die heute Rente bezieht, ist der Unterschied noch deutlicher. Von den Männern ab 65 Jahren erhalten 33 % eine gesetzliche Rente zusammen mit einer eigenen Betriebsrente, von den Frauen 22 %.
Wie viel der Lücke Hinterbliebenenrenten verringern
Rechnet man Hinterbliebenenrenten zu den eigenen Ansprüchen hinzu, sinkt der Gender Pension Gap von 36,0 % auf 24,2 %. Der Grund liegt in der Größe des Aufschlags: Bei Frauen steigen die durchschnittlichen Alterseinkünfte dadurch um 3.632 € im Jahr, bei Männern um 366 €.
Das entspricht der Verteilung dieser Renten. 27 % aller Frauen ab 65 Jahren erhalten eine Witwenrente, bei den Männern sind es 6 %. Rund 79 % aller Witwen ab 65 Jahren in Deutschland beziehen eine Hinterbliebenenrente der gesetzlichen Rentenversicherung. Eigene und abgeleitete Ansprüche treffen bei 28 % der Leistungsbezieherinnen zusammen, bei den männlichen Leistungsbeziehern bei knapp 7 %.
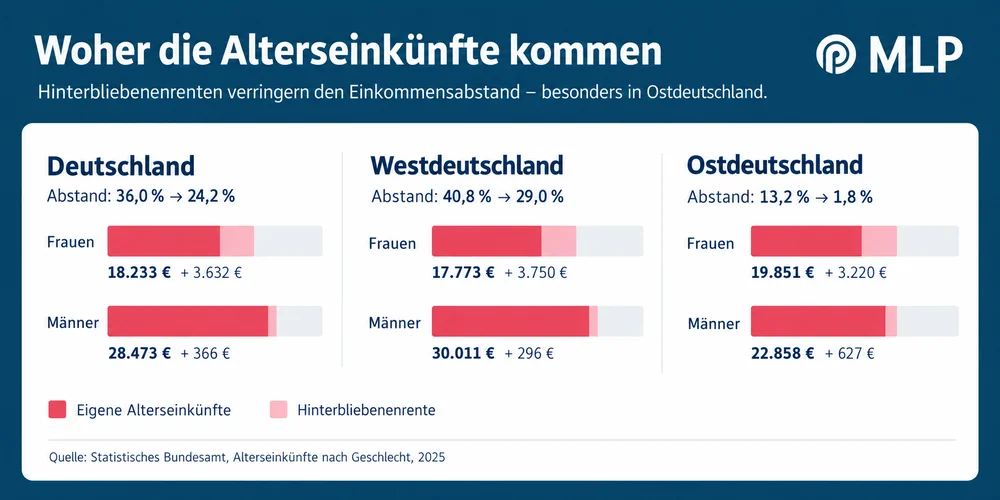
Für die eigene Planung ist dabei eine Einschränkung wichtig. Eine Hinterbliebenenrente ist kein eigener Anspruch. Sie setzt eine Ehe oder eingetragene Lebenspartnerschaft voraus und richtet sich nach der Erwerbsbiografie der anderen Person. Bei einer erneuten Heirat entfällt der Anspruch, und eigenes Einkommen über einem Freibetrag wird auf sie angerechnet. Ein Blick auf die Zahlen aus Ostdeutschland zeigt, wie stark dieser Hebel wirkt: Dort sinkt der Abstand mit Hinterbliebenenrenten von 13,2 % auf 1,8 %.8
Was Sie gegen Ihren eigenen Gender Pension Gap tun können
Die Ursachen der Lücke liegen im Arbeitsmarkt und in der Verteilung von Sorgearbeit. Beides ändert niemand allein. An drei Stellen können Sie aber konkret ansetzen.
Ohne Zahlen bleibt die Lücke ein Gefühl. Versicherte erhalten ab dem vollendeten 27. Lebensjahr jährlich eine Renteninformation, nach dem vollendeten 55. Lebensjahr wird sie alle drei Jahre durch die ausführlichere Rentenauskunft ersetzt.
Prüfen Sie dabei, ob Kindererziehungszeiten, Ausbildungszeiten und Beschäftigungen im Ausland im Versicherungskonto stehen, denn aus ihnen entstehen Ihre Rentenansprüche. Entsprechende Lücken lassen sich mit einer Kontenklärung bei der Deutschen Rentenversicherung schließen. Wenn Sie Teilzeitphasen hinter sich haben, sehen Sie zusätzlich nach, welche Jahre wie viele Entgeltpunkte gebracht haben. Diese Jahre sind der Ansatzpunkt für alles Weitere.9
In den Jahren mit reduzierter Arbeitszeit wächst die Rentenanwartschaft langsamer. Gerade dann zählt jeder zusätzliche Baustein.
Dazu gehört auch der gesetzliche Zuschuss zur Entgeltumwandlung. Wer Teile des Bruttogehalts über eine Direktversicherung, eine Pensionskasse oder einen Pensionsfonds umwandelt, hat einen Anspruch darauf: Der Arbeitgeber muss 15 % des umgewandelten Entgelts zusätzlich weiterleiten10, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart. Das ist in § 1a Absatz 1a des Betriebsrentengesetzes geregelt.
Eine zweite Stelle betrifft Minijobs. Geringfügig Beschäftigte sind in der gesetzlichen Rentenversicherung pflichtversichert, können sich auf Antrag aber davon befreien lassen.11 Der Beitragsanteil entfällt dann, und mit ihm der Aufbau eigener Entgeltpunkte. Wer über Jahre in einem Minijob arbeitet, sollte diese Entscheidung bewusst treffen.
Welcher Baustein infrage kommt, hängt am Einkommen, am Arbeitszeitmodell und an dem, was schon läuft. Für diese Lebensphase bündelt MLP die Themen unter Eltern und Kinder .
Die steuerliche Behandlung hängt von Ihrer individuellen Situation ab und kann sich künftig ändern. Wir empfehlen, eine Steuerberatung hinzuzuziehen.
Steckt eine Person im Paar beruflich zurück, trägt sie die Folgen für die eigene Rente allein, obwohl beide von der Entscheidung profitieren. Drei Instrumente verteilen diese Folgen anders.
Kindererziehungszeiten lassen sich zuordnen. Erziehen Eltern ein Kind gemeinsam, können sie durch eine übereinstimmende Erklärung bestimmen, welchem Elternteil die Zeit angerechnet wird, und die Zuordnung auf einen Teil der Erziehungszeit beschränken. Die Erklärung gilt für künftige Kalendermonate und rückwirkend nur für bis zu zwei Monate. Wer sie nicht abgibt, überlässt die Zuordnung der gesetzlichen Regel.
Das Rentensplitting verteilt Ansprüche zwischen Ehegatten. Sie können gemeinsam bestimmen, dass die in der Ehe erworbenen Ansprüche auf eine anpassungsfähige Rente zwischen Ihnen aufgeteilt werden. Das Splitting tritt an die Stelle späterer Hinterbliebenenrenten und ist an Voraussetzungen gebunden, unter anderem an das Datum der Eheschließung. Bei einer Scheidung greift der Versorgungsausgleich, der die während der Ehe erworbenen Anwartschaften aufteilt. Er federt Nachteile ab, erfasst aber nur die Ehezeit.
Zusätzlich können Paare den Vorsorgeaufbau der Person mitfinanzieren, die die Lücke trägt, etwa über eine private Rentenversicherung . Der Vertrag läuft dann auf diese Person. Halten Sie Höhe und Dauer schriftlich fest, damit die Absprache im Trennungsfall belegbar bleibt.12

Unser Tipp: Ihre eigene Rentenlücke beziffern lassen
Wie groß der Gender Pension Gap bei Ihnen ausfällt, entscheidet Ihre eigene Erwerbsbiografie: die Jahre in Teilzeit, die Elternzeiten, der Verdienst und das, was bereits läuft. MLP Beraterinnen und MLP Berater sehen sich diese Punkte mit Ihnen an, stellen Ihre voraussichtlichen Alterseinkünfte Ihrem Bedarf gegenüber und zeigen, welche Bausteine der Altersvorsorge zu Ihren Zielen passen. Für die Jahre vor dem Ruhestand bündelt MLP die Themen in der Ruhestandsplanung. Weil MLP Marktzugang zu vielen Anbietern hat, vergleichen die MLP Beraterinnen und MLP Berater die Bedingungen verschiedener Tarife. Damit wissen Sie, welche Lücke am Ende bleibt und womit sie kleiner wird.
Fazit: Der Gender Pension Gap entsteht über Jahrzehnte und lässt sich früh verkleinern
Aus eigenen Ansprüchen liegen die Alterseinkünfte von Frauen ab 65 Jahren 36,0 % unter denen der Männer, das sind rund 10.240 € im Jahr. Mit Hinterbliebenenrenten sind es 24,2 %, und dieser Unterschied zeigt, wie viel von der Versorgung älterer Frauen an der Erwerbsbiografie einer anderen Person hängt.
Der Abstand entsteht in den Jahren vor dem Ruhestand: über Teilzeit, Erwerbsunterbrechungen und die Verteilung von Sorgearbeit. Die gesetzliche Rente rechnet diese Jahre weiter. Weil Frauen ähnlich häufig zusätzlich vorsorgen wie Männer, liegt der Hebel bei den Beträgen und bei den Jahren, in denen eingezahlt wird.
Hier hilft eine Rechnung, die Ihre eigene Lage abbildet. MLP Beraterinnen und MLP Berater beziffern Ihre voraussichtliche Lücke, ordnen die Zeiten in Ihrem Versicherungskonto ein und erarbeiten gemeinsam mit Ihnen, welche Bausteine aus Versicherungen und Finanzen sie kleiner machen. Je früher Sie diese Rechnung aufstellen, desto mehr Jahre bleiben bis zum Rentenalter, um daran etwas zu ändern.
Häufige Fragen zum Thema Gender Pension Gap
Diese Fragen tauchen rund um die Rentenlücke zwischen Frauen und Männern besonders häufig auf.
Aus eigenen Ansprüchen liegt er bei 36,0 %. Frauen ab 65 Jahren kommen auf durchschnittlich 18.233 € Bruttoalterseinkünfte im Jahr, Männer auf 28.473 €. Zählt man Hinterbliebenenrenten hinzu, beträgt der Abstand 24,2 %. Regional fällt er sehr unterschiedlich aus, in Westdeutschland liegt er bei 40,8 % und in Ostdeutschland bei 13,2 %.
Von den durchschnittlichen eigenen Alterseinkünften der Männer werden die der Frauen abgezogen, die Differenz wird durch den Wert der Männer geteilt und mit 100 multipliziert. Grundlage sind Personen ab 65 Jahren, die Alterseinkünfte beziehen. Aus 28.473 € und 18.233 € ergibt sich eine Differenz von rund 10.240 € und damit ein Wert von 36,0 %.
Der Gender Pay Gap misst den Verdienstabstand pro Arbeitsstunde während des Erwerbslebens. Der Gender Pension Gap misst den Abstand bei den Alterseinkünften ab 65 Jahren. Beide Kennzahlen haben eine eigene Bezugsgröße und lassen sich nicht miteinander verrechnen. Der Abstand im Alter fällt größer aus, weil sich dort die Wirkung vieler Jahre mit geringerem Verdienst und reduzierter Arbeitszeit summiert.
Frauen in Ostdeutschland haben höhere eigene Alterseinkünfte als Frauen in Westdeutschland, 19.851 € gegenüber 17.773 € im Jahr. Gleichzeitig liegen die Alterseinkünfte der Männer im Osten mit 22.858 € unter den 30.011 € im Westen. Beides zusammen ergibt einen Abstand von 13,2 % gegenüber 40,8 %. Dahinter stehen die Erwerbsbiografien der heutigen Rentnerinnen und Rentner.
Das Statistische Bundesamt weist beide Varianten aus. Eine Rechnung zählt nur eigene Ansprüche, die andere rechnet Hinterbliebenenrenten hinzu. Weil eine Hinterbliebenenrente von der Erwerbstätigkeit der anderen Person abhängt, zeigt der Wert ohne diese Renten, was Frauen selbst erworben haben. Für die eigene Planung ist dieser Wert der aussagekräftigere.
1) https://www.destatis.de/DE/Themen/Querschnitt/Gleichstellungsindikatoren/gender-pension-gap-f33.html
2) https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Lebensbedingungen-Armutsgefaehrdung/Tabellen/einkommen-gender-pension-gap.html
3) https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Lebensbedingungen-Armutsgefaehrdung/Tabellen/einkommen-gender-pension-gap.html
4) https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Lebensbedingungen-Armutsgefaehrdung/Tabellen/einkommen-gender-pension-gap.html
5) https://www.gesetze-im-internet.de/sgb_6/__70.html ; https://www.destatis.de/DE/Presse/Pressemitteilungen/2025/05/PD25_175_132.html ; https://www.gesetze-im-internet.de/sgb_6/__56.html
6) https://www.bmas.de/SharedDocs/Downloads/DE/Rente/alterssicherungsbericht-2024.pdf
7) https://www.bmas.de/SharedDocs/Downloads/DE/Rente/alterssicherungsbericht-2024.pdf
8) https://www.gesetze-im-internet.de/sgb_6/__97.html ; https://www.gesetze-im-internet.de/sgb_6/__46.html
9) https://www.gesetze-im-internet.de/sgb_6/__109.html
10) https://www.gesetze-im-internet.de/betravg/__1a.html
11) https://www.gesetze-im-internet.de/sgb_6/__6.html
12) https://www.gesetze-im-internet.de/sgb_6/__56.html ; https://www.gesetze-im-internet.de/sgb_6/__120a.html ; https://www.gesetze-im-internet.de/versausglg/